AIは税理士の仕事を奪う?代替される業務と残る業務、事務所での活用手順を解説
 2026年9月14日
 著者:NEXT SCALE編集部
監修者:石丸真平
「税理士の仕事はAIに奪われる」という話は、10年近く前から繰り返されています。実際、記帳や証憑の読み取りは自動化が進み、以前より確実に手作業が減りました。
しかし、税理士登録者数はこの20年で増え続けています。代替が語られてきたのは業務の一部であり、税理士という職業そのものではありません。
議論として意味があるのは「なくなるか」ではなく、どの業務が置き換わり、どの業務が残り、空いた時間を何に使うのかという問いです。そしてそれは、事務所ごとの判断で決まります。
本記事では、AIに置き換わりやすい業務と残る業務の切り分け、事務所で実際に使える活用領域、導入の進め方、そして守秘義務や独占業務など法令面で押さえる点までを順に整理します。
| 確認したいポイント | 結論 | 詳細 |
|---|---|---|
| 税理士の仕事はなくなる? | なくならないが業務構成は変わる | 記帳や書類作成は自動化が進む一方、判断と対人業務の比重が上がる。 |
| 何が置き換わりやすい? | 定型的で判断の余地が少ない作業 | 仕訳入力、証憑の読み取り、定型書類の下書き、資料の集計など。 |
| 何が残る? | 法解釈、個別事情の判断、対人対応 | 税務代理や税務相談は法律で税理士の独占業務とされている。 |
| 導入で失敗する原因は? | ツールを入れて運用を決めないこと | 対象業務を絞らず全体に広げると、誰も使わないまま費用だけ残る。 |
この記事でわかること
- 「AIで税理士がなくなる」という議論の出発点と、正確な読み方
- AIに置き換わりやすい業務と、人が担い続ける業務の切り分け
- 税理士事務所で実際に使える7つの活用領域と、導入の6ステップ
- 守秘義務や独占業務など、AIを使う際に押さえる法令上の注意点
- 顧問先へのAI活用支援という、事務所にとっての新しい役割
| 士業事務所でのAI導入について、支援内容とあわせて資料にまとめています。 >> 資料請求はこちら |
 こんな方におすすめ

「AIで税理士がなくなる」議論の正確な読み方
活用の話に入る前に、この議論がどこから出てきたのかを整理しておきます。前提を誤解したまま判断すると、必要な対応も過剰な不安も両方生まれます。
ここでは議論の出発点、代替が語られている範囲、そして法制度上の位置づけを見ていきます。
議論の出発点は約10年前の研究
この話題が広まったきっかけは、2010年代に発表された職業の自動化可能性に関する研究です。会計や税務に関わる職種が、自動化されやすい側に分類されていました。
ただし、そこで対象とされていたのは職業名であって、業務の中身ではありません。同じ「税理士」という職業名でも、記帳代行が中心の事務所と、事業承継や組織再編の相談が中心の事務所では、置き換わる割合がまったく違います。
自社の業務構成を確認せずに一般論だけで判断すると、対応を誤ります。
代替が語られているのは定型業務
実際に自動化が進んだのは、判断の余地が少ない作業です。銀行明細やクレジットカードの利用履歴を読み取って仕訳を作る、領収書の金額と日付を読み取る、といった処理が該当します。
これらは以前から人手をかけていた領域であり、削減されると業務時間はまとまって減ります。一方で、単価の低い作業でもあります。
つまり、削減されるのは時間であって、事務所の付加価値そのものではありません。空いた時間をどこに振り向けるかが、その後の差になります。
税務代理・税務書類作成・税務相談は独占業務
制度面も確認しておきます。税務代理、税務書類の作成、税務相談の3つは税理士法で税理士の業務とされ、税理士でない者が業として行うことは認められていません。
国税庁の解説によれば、この規定に違反した場合は2年以下の拘禁刑または100万円以下の罰金に処せられる場合があるとされています。また「業とする」とは反復継続して行うことを指し、必ずしも有償であることを要しないとされています。
AIツールがどれだけ高度になっても、この制度の枠組みが自動的に変わるわけではありません。責任を負う主体が誰かという問題が残るためです。
AIに置き換わりやすい業務と残る業務
一般論ではなく、業務単位で切り分けると判断しやすくなります。自社の業務構成に当てはめて考えてみてください。
ここでは3つに分けて整理します。
置き換わりやすい業務
手順が決まっていて、判断の余地が少ない作業です。
- 銀行明細やカード履歴からの仕訳作成
- 領収書・請求書からの金額と日付の読み取り
- 勘定科目の推定(過去の処理からの学習)
- 定型的な申告書の下書き作成
- 月次資料の集計とグラフ化
- 顧問先からの定型的な問い合わせへの一次回答
これらは「作業」であって「判断」ではありません。ただし、出力が正しいかを確認する工程は残ります。確認を省くと、誤った処理がそのまま申告に反映されます。
AIが苦手で人が担い続ける業務
逆に、次のような業務は置き換えが難しい領域です。
グレーゾーンの取引をどう処理するかという法解釈の判断。顧問先の事業の状況を踏まえた個別の助言。税務調査への対応と当局との折衝。事業承継や組織再編のように、税務以外の要素が絡む相談。
共通するのは、責任を伴う判断と、相手のある対話が含まれる点です。法令の条文を検索することはAIにもできますが、その顧問先にとってどの解釈を採るべきかの判断は別の作業になります。
判断が分かれる中間領域
間に位置するのが、調査と資料作成の領域です。過去の裁決事例を探す、改正内容を整理する、顧問先向けの説明資料をまとめるといった作業がこれにあたります。
下調べや草案の作成はAIが担えますが、内容の正確性を確認し、その顧問先に合う形に整える工程は人が行います。「AIが8割作り、人が2割整える」という配分になりやすい領域です。
この中間領域をどう扱うかで、事務所ごとの生産性の差が最も大きく出ます。
業務別の整理
まとめると次のようになります。
| 区分 | 主な業務 | 人の関与 |
|---|---|---|
| 置き換わりやすい | 仕訳作成、証憑読み取り、集計、定型下書き | 出力の確認 |
| 中間領域 | 法令・事例調査、説明資料作成、月次レポート | 正確性の検証と調整 |
| 人が担う | 法解釈、個別助言、税務調査対応、事業承継相談 | 全面的に人が判断 |
| 自社の業務のどこからAIを組み込むべきか、現状を伺ったうえで整理をお手伝いします。 >> 相談予約はこちら |
 サービス資料をダウンロードする
税理士事務所で使えるAIの活用領域7つ
ここからは、実際に事務所で組み込める領域を具体的に見ていきます。すべてを一度に始める必要はありません。
効果が出やすい順に7つ挙げます。
領域1|記帳・仕訳の自動化
クラウド会計の自動仕訳機能を使い、銀行明細やカード履歴から仕訳を生成します。使い続けるほど学習が進み、精度が上がる仕組みが一般的です。
効果を出す条件は、顧問先側にネットバンキングやクラウドサービスを使ってもらうことです。紙の通帳と現金取引が中心の顧問先では、この効果は限定的になります。
領域2|証憑の読み取り
領収書や請求書の画像から、日付、金額、取引先を読み取ります。読み取り精度は年々上がっていますが、手書きや印字のかすれには弱い面が残ります。
全件を目視確認する運用にすると効果が消えます。金額の大きいものだけ確認する、といった抽出のルールを決めてください。
領域3|法令・事例の下調べ
改正内容の整理、関連する条文の洗い出し、過去の事例の検索といった調査の入り口に使います。調べる範囲の見当をつける作業が短縮されます。
ただし、生成AIは実在しない条文や事例を出力することがあります。出てきた情報は必ず一次情報で裏を取ってください。この確認を省くと、誤った内容を顧問先に伝えることになります。
領域4|顧問先向け説明資料の作成
税制改正の内容を顧問先向けに噛み砕く、月次の数字から要点を抜き出す、といった資料作成に使います。専門用語を平易な表現に置き換える作業と相性がよい領域です。
「経理担当者向け」「経営者向け」と読み手を指定すると、出力の粒度が変わります。同じ内容を2種類作る場合の手間が大きく減ります。
領域5|問い合わせの一次対応
顧問先から繰り返し届く定型的な質問について、過去の回答をもとにした一次回答の草案を作ります。「年末調整の書類はいつまでですか」といった内容が該当します。
税務判断を含む質問は、必ず税理士が確認してから回答してください。具体的な課税関係の質問に答える行為は税務相談にあたるため、下書きの段階で止める運用が必要です。
領域6|月次レポートの作成
試算表の数字から、前年同月比や増減の要因をまとめた文章を生成します。毎月同じ形式で作る資料は、型を決めておけば大幅に短縮できます。
数字の解釈や、そこから何を提案するかは人が判断します。AIが作るのは事実の整理までと考えてください。
領域7|事務所内の定型業務
議事録の作成、メールの下書き、業務マニュアルの整備、採用向けの文書作成など、税務以外の事務作業も対象になります。
顧問先の情報を含まないため、最初に試す領域として適しています。ここで使い方に慣れてから、業務に近い領域へ広げる進め方が無理なく進みます。
7領域の整理
着手のしやすさと効果の大きさで整理すると次のようになります。
| 領域 | 着手のしやすさ | 効果の大きさ | 注意点 |
|---|---|---|---|
| 事務所内の定型業務 | 高い | 中 | 顧問先情報を含まない範囲から始める |
| 記帳・仕訳の自動化 | 中 | 大 | 顧問先のデータ連携が前提になる |
| 証憑の読み取り | 中 | 大 | 確認する対象を抽出ルールで絞る |
| 説明資料の作成 | 高い | 中 | 読み手を指定して粒度を変える |
| 月次レポート | 中 | 中 | 解釈と提案は人が担う |
| 法令・事例の下調べ | 高い | 中 | 必ず一次情報で裏を取る |
| 問い合わせの一次対応 | 低い | 中 | 税務相談に該当しない範囲に限る |
事務所へのAI導入 6ステップ
ツールを契約しただけでは業務は変わりません。何をどう変えるかを決めてから入れる順序が、定着の分かれ目になります。
ここでは無理なく進める手順を6つに分けて説明します。
ステップ1|業務を棚卸しして工数を測る
事務所で発生している業務を書き出し、1か月分の時間を記録します。担当者ごと、顧問先ごとに分けて集計します。
この数字がないと、対象を選ぶ根拠も効果を示す比較対象も持てません。「なんとなく楽になった気がする」で終わらせないために、必ず先に測ってください。
ステップ2|対象を1つに絞る
棚卸しの結果から、時間が大きく手順化しやすい業務を1つ選びます。複数を同時に変えると、何が効いたのか分からなくなります。
最初は顧問先の情報を含まない領域から始めるのが安全です。事務所内の文書作成であれば、失敗しても影響が限定されます。
ステップ3|使い方のルールを決める
何を入力してよいか、出力をどう確認するか、誰が最終判断するかを文書にします。この段階で守秘義務の扱いも整理します。
ルールがないまま各自の判断で使い始めると、顧問先の情報が外部サービスに入力される事態が起こります。先に線を引いてください。
ステップ4|少人数で2週間試す
所内の2〜3名で、期間を区切って試します。うまくいかなかった点、想定外だった点を記録します。
試すメンバーは、ITに前向きな人だけで固めないでください。苦手意識のある人が使えるかどうかが、所内に広げられるかの分かれ目になります。
ステップ5|効果を数値で確認する
ステップ1で測った時間と比較します。作業時間、確認にかかった時間、やり直しの発生件数の3点を見れば、効果はおおむね判断できます。
確認や修正に時間がかかって差し引きゼロというケースもあります。その場合は使い方かツールを変える判断になります。
ステップ6|所内に広げて教育する
効果が確認できたら、所内に展開します。このとき、ツールを配るだけでなく、実際に操作する時間を30分でも設けてください。
指示文の型を共有すると、使う人による出力の差が小さくなります。「誰が使っても同じ品質になる」状態を作ることが定着の条件です。
| 業務の棚卸しから所内定着まで、AI導入を伴走して支援しています。 >> 相談予約はこちら |
AIを使う際に押さえる法令・倫理上の4つの注意点
税理士事務所がAIを使う場合、一般企業とは異なる制約があります。守秘義務と独占業務という2つの軸で、線引きを確認しておく必要があります。
ここでは4点を整理します。なお本記事は一般的な情報の整理であり、個別の判断は所属税理士会や専門家にご確認ください。
注意1|守秘義務と外部サービスへの入力
税理士は、正当な理由なく税理士業務に関して知り得た秘密を他に洩らし、または窃用してはならないとされています。この義務は税理士でなくなった後も続きます。
国税庁の通達では、「税理士業務に関して知り得た秘密」とは、依頼人の陳述や自己の判断によって知り得た事実で、一般に知られていない事項および関係者が他言を禁じた事項を指すとされています。あわせて「窃用」とは、自らまたは第三者のために利用することとされています。
顧問先名、取引の内容、金額を外部のAIサービスに入力してよいかは、契約条件と社内規程の両方から判断してください。入力内容が学習に使われない契約であるか、データがどこに保存されるかを確認します。
判断に迷う場合は、固有名詞と金額を伏せた形で使う、あるいは所内で完結する環境を用意するという選択肢もあります。
注意2|出力を確認する責任は人にある
生成AIは、事実と異なる内容をもっともらしい形で出力することがあります。存在しない条文や、改正前の内容が混ざることもあります。
AIが出したという理由で誤りが免責されることはありません。確認する工程を運用に組み込み、誰が最終確認するのかを決めてください。
確認の手間を含めても、ゼロから作るより短時間で終わるのが本来の状態です。確認を省くために使うものではありません。
注意3|独占業務との線引き
税務相談は、租税の課税標準等の計算に関する事項について、具体的な質問に答弁し、指示し、または意見を表明することを指すとされています。
顧問先がAIに直接質問して回答を得る仕組みを事務所が提供する場合、この線引きの検討が必要になります。一般的な情報提供にとどめるのか、税理士の確認を経てから回答するのかで、運用の設計が変わります。
所内での下書き作成に使う分には、この論点は生じません。まずは所内利用から始めるのが確実です。
注意4|顧問先への説明と同意
顧問先のデータをAIツールで処理する場合、どのツールを使い、データがどう扱われるかを説明しておくと後の問題を防げます。
説明せずに使っていたことが後から分かると、信頼の問題になります。契約書や業務委託の条件に、利用するツールの範囲を明記しておく方法もあります。
顧問先へのAI活用支援という新しい役割
事務所内の効率化だけでなく、顧問先の業務改善を支援する立場としてAIを扱う動きも広がっています。
ここでは3つの観点を挙げます。
顧問先の経理業務も同じ構造にある
顧問先の経理担当者も、証憑の整理、経費精算の処理、請求書の発行といった定型業務に時間を取られています。構造は事務所側とまったく同じです。
顧問先の業務が効率化されると、事務所に届くデータの質も上がります。手戻りが減り、事務所側の工数も下がるという相互の効果があります。
提案しやすい3つの領域
提案の入り口になりやすいのは、証憑のデータ化、経費精算の申請と承認、そして請求業務です。いずれも件数が多く、効果が数字で見えやすい領域です。
会計データの整備という文脈で話せるため、税理士事務所は他の業者より提案しやすい立場にあります。顧問先の業務の実態を把握しているためです。
事務所側にとっての意味
記帳代行の比重が下がっていくなかで、業務改善の支援は新しい関わり方になります。顧問料の内訳が「作業」から「助言」へ移る流れとも一致します。
ただし、事務所自身がAIを使いこなしていなければ説得力がありません。まず所内で成果を出し、その経験をもとに提案する順序が現実的です。
| 顧問先へのAI活用提案や、事務所のサービス設計についても支援しています。資料でご確認いただけます。 >> 資料請求はこちら |
うまくいかない4つのパターン
AI導入が定着しなかった事務所には、共通する型があります。着手前に知っておけば避けられます。
ここでは4つ挙げます。
ツールを契約して終わりにする
使い方を説明する時間を取らず、各自に任せた結果、誰も使わないまま契約だけが続く状態です。士業事務所で最も多いパターンです。
仕組みを入れる工数と同じくらい、使い方を伝える工数を見込んでください。指示文の型を配り、その場で1件作ってもらうところまで行うと定着率が変わります。
全業務を一度に変えようとする
記帳も資料作成も問い合わせ対応も同時に変えようとして、どれも中途半端に終わる状態です。繁忙期に重なると、元のやり方に戻ります。
1つに絞って成果を出し、その実績をもとに広げてください。成功事例が所内にあると、次の展開は格段に進めやすくなります。
効果を測らないまま続ける
導入前の工数を記録していないため、効果があったのかどうか判断できない状態です。継続の判断も、追加投資の判断もできません。
測定は1か月分の記録で十分です。作業時間と確認時間を分けて記録すると、どこに改善余地があるかも見えます。
経験のある職員が使わない
若手は使うが、経験のある職員が従来のやり方を続ける状態です。所内で2つのやり方が並存し、確認の手間が増えます。
経験のある職員ほど、確認と判断の精度が高いという強みがあります。その強みを活かす使い方、つまり草案を作らせて自分が検証する形を提示すると、受け入れられやすくなります。
これからの税理士に求められる役割
最後に、業務構成が変わることで何が求められるようになるのかを整理します。
3つの観点で見ていきます。
作業から判断への比重の移動
記帳や書類作成の時間が減ると、顧問料の根拠が「作業量」から「助言の価値」へ移ります。同じ料金を維持するには、提供する内容を変える必要があります。
資金繰りの相談、事業承継の設計、投資判断の材料提供といった領域が、その受け皿になります。いずれも顧問先の事業を理解していなければできない業務です。
顧問先のAI活用を支える立場
顧問先の経営者も「AIで何ができるのか」を知りたがっています。会計データの流れを把握している税理士は、その相談に答えやすい立場にあります。
技術の専門家である必要はありません。どの業務にどんな効果があるかを整理して示せれば、十分に価値のある助言になります。
採用と育成への影響
入所して最初に担当する業務が記帳や証憑整理だった事務所では、その業務が減ることで育成の順序を見直す必要が出てきます。
作業を通じて身につけていた勘所を、別の方法で伝える設計が求められます。AIの出力を検証する作業自体が、学習の機会になるという考え方もあります。
業務でのAI活用を広く整理した内容は、業務効率化アイデア55選|部門別30+AI15+明日から3つで成果を出す方法でも紹介しています。他のコラム記事はネクストスケールのブログ一覧からご覧いただけます。
まとめ
AIによって税理士の仕事がなくなるという議論は、業務の一部を職業全体に置き換えた見方です。実際に自動化が進んだのは、記帳や証憑読み取りといった定型作業でした。
法解釈の判断、個別事情を踏まえた助言、税務調査への対応といった業務は人が担い続けます。税務代理・税務書類作成・税務相談は法律上の独占業務でもあります。
事務所での活用は、事務所内の定型業務のように顧問先情報を含まない領域から始めるのが安全です。そこで使い方に慣れてから、記帳や資料作成へ広げてください。
進め方は、業務の棚卸し、対象の絞り込み、ルールの明文化、少人数での試行、効果測定、所内展開の6ステップです。測定していなければ、効果も継続の判断もできません。
そして、守秘義務と独占業務の線引きは必ず先に確認してください。何を入力してよいか、誰が最終確認するかを決めてから使い始めることが、事務所を守る条件になります。
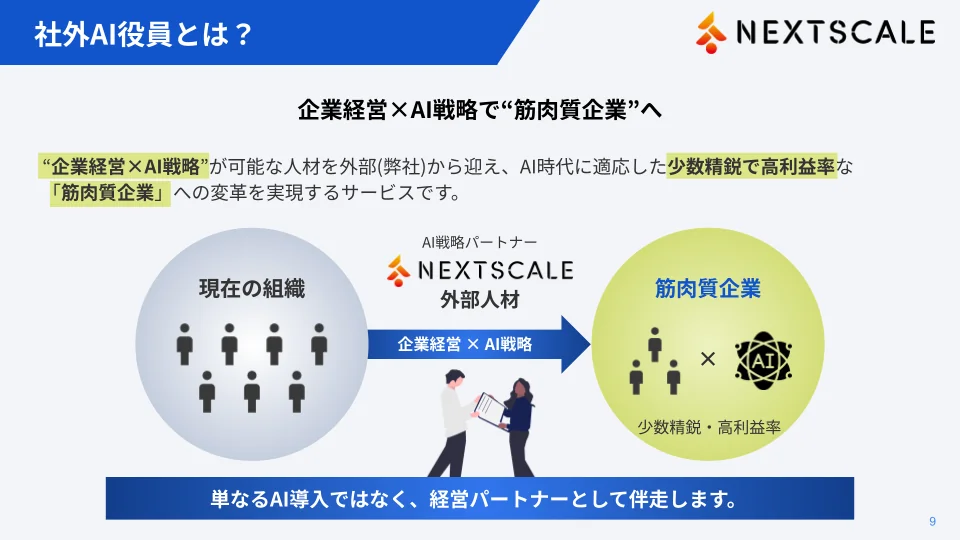
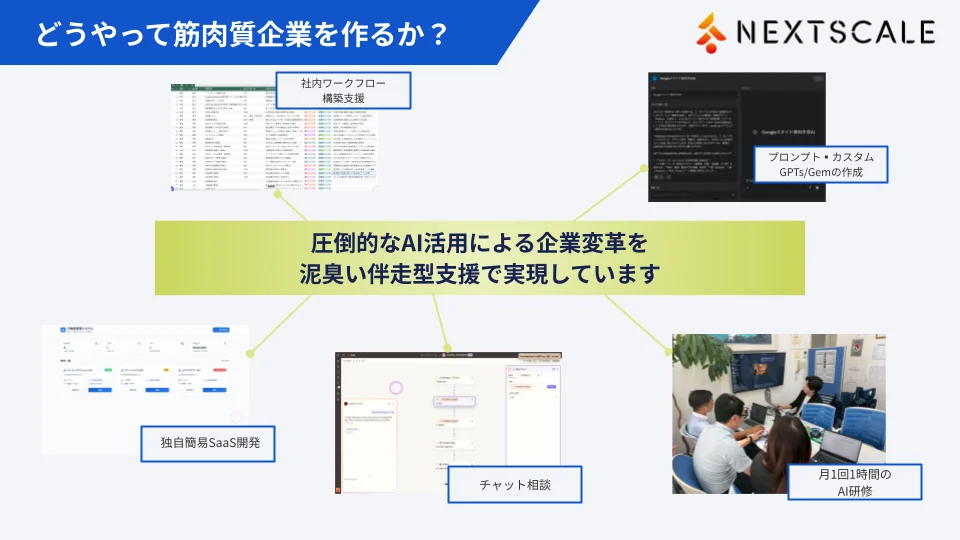
AIコンサル・AX伴走支援サービスご紹介資料
この資料でこんなことがわかります!
- 社外AI役員とは
- 支援内容
- 導入の進め方
- 導入実績・効果
\3ステップで簡単入力/
| 事務所のAI活用を、どこから・どの順番で進めるべきか。現状を伺ったうえで、具体的な進め方をご提案します。 >> 相談予約はこちら |
この記事の監修者
株式会社ネクストスケール 代表取締役

関連記事
-
 AI在庫管理とは?仕組み・メリット・活用事例と導入のポイントを解説
-
業務効率化ツールとは?目的別の選び方・おすすめカテゴリ・導入のコツを徹底解説
-
業務効率化ソリューションとは?種類・選び方・導入手順と2026年の注目トレンドを解説
-
業務効率化の相談先はどこ?専門家の選び方・無料窓口・依頼時のポイントを解説
-
RPAで業務効率化を実現するには?導入メリット・活用事例・ツール選びと注意点を解説
-
ワークフローで業務効率化を実現するには?導入メリット・ツール選び・成功事例を解説
-
クラウドで業務効率化を実現するには?メリット・ツール選び・導入手順と注意点
-
経理の業務効率化とは?課題・具体的な方法・ツール・AI活用と成功事例を解説