システム導入の費用対効果 計算式と効果の見積り方・判断を誤らないための確認点
 2026年9月14日
 著者:NEXT SCALE編集部
監修者:石丸真平
「システムを導入したいが、稟議で費用対効果を示せと言われた」「導入したものの、本当に効果が出たのか分からない」。どちらも、システム投資をめぐって頻繁に聞かれる悩みです。
費用対効果は、投じた費用に対してどれだけの効果が得られるかを示す指標です。計算式そのものは単純で、効果を投資額で割るだけです。難しいのは、費用と効果それぞれに何を含めるかという判断にあります。
そして見積りを誤る方向には偏りがあります。費用を低く、効果を高く見積もるというものです。稟議を通したいという動機が働くため、意図せずそうなります。
この記事では、計算式と含めるべき項目を整理したうえで、具体的な計算例、判断の目安、誤りやすいパターン、そして費用対効果を高める方法までを順に扱います。
| 確認したいポイント | 結論 | 詳細 |
| 計算式は? | 効果÷投資額×100(ROI) | 得られた効果を投資額で割った比率です。あわせて投資回収期間も算出します。 |
| 費用に何を含める? | 初期・運用・社内工数の合計 | ライセンス料だけでなく、移行作業や教育にかかる自社の工数も費用に含めます。 |
| 効果はどう出す? | 削減時間を人件費に換算する | 対象人数×1人あたりの削減時間×時間単価が基本です。実現率を掛けて現実的な値にします。 |
| 判断の目安は? | 投資回収期間で見るのが実務的 | 3年以内に回収できるかを基準にする企業が多くあります。業種と投資規模で変わります。 |
この記事でわかること
- ROIと投資回収期間の計算式と、それぞれの使いどころ
- 費用に含めるべき項目と、見落とされやすい社内コスト
- 削減時間を金額に換算する手順と、実現率を掛ける理由
- 前提条件から結論までを通した具体的な計算例
- 見積りを誤る典型パターンと、費用対効果を高める4つの方法
| システム開発とAI活用の進め方をまとめた資料を無料で配布しています どの業務から着手すべきかの見極め方、費用と期間の目安、社内に定着させる手順を1冊にまとめました。 稟議の検討材料としてご活用いただけます。 > 資料請求はこちら ※オンライン完結/しつこい営業は一切いたしません |
 こんな方におすすめ

システム導入の費用対効果とは
費用対効果は、投じた費用に対してどれだけの効果が得られたかを表す考え方です。システム投資の判断材料として、稟議や経営会議で求められます。
ROIと投資回収期間
定量的に表す指標として、主に2つが使われます。ROIは比率、投資回収期間は時間を表すという違いがあります。
ROI(投資収益率)= 効果額 ÷ 投資額 × 100(%)
投資回収期間 = 投資額 ÷ 年間の効果額(年)
ROIが100%を超えれば、投じた金額以上の効果が得られたことになります。投資回収期間は、何年で元が取れるかを示します。
実務では両方を出します。ROIだけでは時間の感覚が伝わらず、回収期間だけでは投資の効率が分かりません。稟議では両方を並べて示すのが説得力の面で有利です。
なぜ算出が求められるのか
理由は単純で、投じられる資金に限りがあるためです。複数の投資候補がある中で、どれを優先するかを決める必要があります。
中小企業庁の2025年版中小企業白書では、DXに向けた取り組みを進めるうえでの問題点として、費用の負担が大きいことと推進する人材が足りないことが、取り組み段階を問わず高い割合で挙げられていると示されています。
限られた資源をどこに使うかという判断であり、そのための共通言語として金額が使われます。「便利になる」という説明では判断できないというのが、決裁する側の立場です。
誰が算出するのか
算出の主体は、システムを使う側、つまり自社です。ベンダーから提示される効果額は参考にはなりますが、そのまま稟議に使うべきものではありません。
自社の業務にどれだけ時間がかかっているかを知っているのは、現場の担当者だけです。削減時間の根拠は、そこから取るしかありません。ベンダーは他社の事例を持っていますが、自社の実態は持っていません。
ベンダーの提示資料を使う場合は、前提条件を確認します。「導入企業で平均40%の工数削減」という数値があっても、どういう企業のどの業務での話かが分からなければ、自社に当てはめられません。
完璧な数値は出せないという前提
最初に押さえておきたい点です。費用対効果の算出は、必ず仮定を含みます。将来の効果を正確に予測することはできません。
そのため、目的は「正確な数値を出すこと」ではなく、「判断できる材料を、根拠を示して用意すること」になります。前提条件を明示し、その前提が崩れたらどうなるかを併せて示すのが誠実な進め方です。
精度を上げようとして算出に時間をかけすぎるのも本末転倒です。ざっくりした計算でも、根拠と前提が説明できれば判断材料になります。
費用に含めるべきもの
費用を過小に見積もることが、判断を誤る最大の原因です。見積書の金額だけでは足りません。
初期費用
導入時に一度だけ発生する費用です。ベンダーからの見積書に記載されるのは、主にこの部分になります。
- ソフトウェアのライセンス料または開発費
- 初期設定・カスタマイズの費用
- データ移行の費用
- ハードウェアやネットワークの整備費用
- 導入時の研修費用
データ移行が見積りから漏れているケースは少なくありません。既存システムからの移行が必要な場合、対象データの量と品質によって費用が大きく変わります。
運用費用
導入後、継続的に発生する費用です。期間が長いほど累積するため、初期費用より影響が大きくなることもあります。
- 月額または年額の利用料(クラウドの場合)
- 保守費用(開発の場合、初期費用の15%前後が目安とされる)
- サーバーやインフラの利用料
- 追加ライセンスの費用(利用者が増える場合)
- バージョンアップや法改正対応の費用
利用者数に応じて課金される形態では、将来の増加を見込みます。現在の人数で計算しておくと、数年後に想定を超えます。
見落とされやすい社内コスト
最も抜けやすい部分です。自社の社員が費やす時間も、コストとして計上すべきです。
- 要件を整理し、ベンダーと打ち合わせる工数
- 受入テストを実施する工数
- 既存データを整理して提供する工数
- 新しい運用を社内に周知し、教育する工数
- 並行稼働期間中、二重に作業する工数
これらは請求書が来ないため、意識されにくくなります。しかし実際には人が動いており、その分だけ本来の業務が止まっています。
見積る方法は簡単です。関わる人数と想定時間を掛け、時間単価をかけます。この項目を入れるだけで、費用の総額が数割変わることもあります。
何年分で計算するか
運用費用は継続するため、期間を決めないと計算できません。一般的には3年または5年で計算します。
クラウドサービスであれば3年、独自開発したシステムであれば5年というのが目安です。システムの想定利用期間に合わせます。
期間を長く取るほど効果額も積み上がるため、都合の良い期間を選んでいると見なされないよう、根拠を示します。減価償却の期間や、過去のシステムの利用年数を根拠にできます。
 サービス資料をダウンロードする
効果の見積り方
費用より難しいのが効果の見積りです。金額に換算できるものと、できないものを分けて扱います。
時間削減を金額に換算する
最も多く使われる方法です。削減できる作業時間に、人件費の時間単価を掛けます。
年間の削減額
= 対象人数 × 1人あたりの月間削減時間 × 時間単価 × 12
時間単価 = 月額人件費 ÷ 月間労働時間
時間単価には、給与だけでなく社会保険料などの会社負担分を含めた金額を使います。給与だけで計算すると、実際のコストより低く出ます。
削減時間の根拠が最も問われる部分です。「なんとなく1日30分」ではなく、現状の作業を実測した数値を使います。数日分でも実測値があれば、説明の強度が大きく変わります。
コスト削減と売上増
時間以外にも、金額に換算できる効果があります。直接的な支出の減少は、最も説明しやすい効果です。
- 外注費の削減:手作業で委託していた業務を自動化する
- 印刷・郵送費の削減:紙の帳票を電子化する
- 既存システムの廃止:置き換えにより、旧システムの保守費が不要になる
- ミスに伴う損失の削減:入力誤りによる再作業や返品の減少
- 売上の増加:対応速度の向上や、機会損失の減少による増収
売上増を効果に含める場合は慎重に扱います。システム以外の要因も影響するため、因果関係の説明が難しくなります。含めるなら、根拠を明確にしたうえで控えめな数値にします。
数値化しにくい効果の扱い
従業員の負担軽減、ミスへの不安の解消、データにもとづく意思決定、顧客満足度の向上。これらは重要ですが、金額には換算しにくい効果です。
無理に金額化すると、根拠の薄い数字を並べることになります。定量効果と定性効果を分けて記載し、定性効果は文章で説明するのが実務的な扱いです。
「定量効果だけで投資額を回収でき、加えて以下の定性効果が期待できる」という構成にすると、説得力が出ます。定性効果に依存した説明にしないことがポイントです。
効果の実現率を掛ける
見積った効果が100%実現するとは限りません。現実的には、想定の7割程度に着地すると考えておくのが安全です。
理由は複数あります。利用者が使いこなすまでに時間がかかる、想定外の例外業務が残る、一部の担当者が従来の方法を続ける。いずれも実際に起こります。
実現率を掛けた数値で稟議を出すという進め方には利点があります。後から実績が上回りやすくなり、次の投資の説明がしやすくなります。逆に、楽観的な数値を出して未達になると、次回の稟議が通りにくくなります。
計算例で確認する
ここまでの考え方を、具体的な数値で通してみます。題材は受発注管理システムの導入とします。
前提条件を設定する
前提を明示することが、計算の第一歩です。ここを曖昧にすると、後から数値の妥当性を議論できません。
【前提】
・対象業務 :受注入力と出荷指示の作成
・対象人数 :5名
・現状の作業:1人あたり1日60分(実測値)
・削減見込み:1人あたり1日40分(実測をもとに試算)
・時間単価 :2,500円(会社負担分を含む)
・営業日数 :月20日
・計算期間 :3年
費用を積み上げる
初期費用、運用費用、社内工数の3つを合算します。
【費用】
初期費用
ライセンス・初期設定 1,200,000円
データ移行 300,000円
社内工数(初期)
要件整理・テスト・教育
120時間 × 2,500円 300,000円
運用費用(3年分)
月額50,000円 × 36か月 1,800,000円
────────────────────────
費用合計 3,600,000円
社内工数の30万円を入れるかどうかで、判断が変わることもあります。少額に見えても、必ず計上します。
効果を積み上げる
時間削減を金額に換算し、実現率を掛けます。
【効果】
月間削減時間
40分 × 20日 × 5名 ÷ 60 = 66.7時間
月間削減額
66.7時間 × 2,500円 = 166,750円
年間削減額
166,750円 × 12 = 2,001,000円
実現率70%を適用
2,001,000円 × 0.7 = 1,400,700円/年
3年間の効果額
1,400,700円 × 3 = 4,202,100円
あわせて、旧システムの保守費が年間20万円削減できるとすれば、3年で60万円が加算されます。削減できる既存費用は忘れずに拾います。
ROIと回収期間を出す
最後に指標を算出します。効果額には旧システムの保守費削減分を含めます。
【結果】
3年間の効果額 4,202,100 + 600,000 = 4,802,100円
3年間の費用 3,600,000円
ROI = 4,802,100 ÷ 3,600,000 × 100 ≒ 133%
投資回収期間
初期費用(ライセンス+移行+社内工数)
1,200,000 + 300,000 + 300,000 = 1,800,000円
年間の効果額
1,400,700 + 200,000 = 1,600,700円
年間の運用費用 50,000 × 12 = 600,000円
年間の純効果 1,600,700 - 600,000 = 1,000,700円
回収期間 1,800,000 ÷ 1,000,700 ≒ 1.8年
3年でROI133%、投資回収は約1.8年という結果になりました。この水準であれば、多くの企業で投資に値すると判断されます。
重要なのは、この数値が前提条件に依存しているという点です。削減時間が40分ではなく20分だった場合はどうなるかも、あわせて示しておくと判断しやすくなります。
| 投資判断や効果の見積りからご相談いただけます 計算方法は分かっても、自社の効果をどう見積もるかは別の問題です。業務の棚卸しからご一緒する30分の無料相談をご用意しています。 ▶ 相談予約はこちら ※オンライン完結/秘密厳守/助成金活用のご相談も歓迎 |
判断の基準をどう置くか
数値が出た後、それが十分なのかを判断する基準が必要です。
ROIが100%を超えれば良いのか
計算上は100%を超えれば元が取れたことになります。ただし実務では、それだけでは判断材料として不十分です。
見積りには不確実性があります。100%をわずかに超える程度なら、前提が少し崩れるだけで元本を割ります。余裕を見て、120%から150%以上を目安にする企業もあります。
また、他の投資候補との比較も必要です。同じ金額を別の用途に使った場合のROIと比べて、どちらが高いかという相対的な判断になります。
投資回収期間の目安
実務では、ROIより回収期間で判断されることが多くあります。直感的に理解しやすいためです。
目安として、3年以内に回収できるかを基準にする企業が多く見られます。投資規模が大きい基幹システムでは5年まで許容されることもあります。
業種によっても差があります。変化の速い事業では短い回収期間が求められ、設備投資が前提の事業では長期でも受け入れられます。自社の過去の投資判断を確認すると、社内の基準が見えてきます。
前提が崩れた場合の試算も添える
1つの数値だけを示すより、幅で示すほうが判断しやすくなります。前提が変わった場合の結果を併記します。
たとえば、削減時間が想定の半分だった場合、利用者数が想定より少なかった場合、稼働が3か月遅れた場合。それぞれのROIと回収期間を出しておきます。
最悪の場合でも許容できるかどうかが、実質的な判断基準になります。悲観的な条件でも回収できるなら、投資の確度は高いと言えます。逆に、楽観的な前提でしか成立しないなら、計画自体の見直しが必要です。
やらない場合のコストと比べる
見落とされやすい観点です。「導入しない」という選択にもコストがあるという視点を加えると、判断の質が上がります。
手作業を続けることで発生し続ける人件費、ミスによる損失、担当者の退職リスク、法改正への対応漏れ。これらは現在すでに発生しているコストです。
比較対象を「何もしない場合」に置くと、投資の意味が明確になります。「導入する場合」と「導入しない場合」の3年後の総コストを並べるという示し方が有効です。
見積りを誤る典型パターン
誤りは一定の方向に偏ります。費用は低く、効果は高く見積もられるという傾向です。
削減時間を積み上げすぎる
最も多い誤りです。個々の作業について「5分削減」を積み上げていくと、非現実的な総額になります。
1日に5分の削減が20項目あれば100分ですが、実際にその100分が別の業務に回ることは稀です。細切れの時間は、そのまま消えます。
対策は、まとまった時間の削減に限って計上することです。月末に半日かかっていた集計作業がなくなるといった、明確な単位で数えます。
移行と定着のコストを見ていない
導入作業は、システムが動き始めた時点では終わりません。利用者が使えるようになるまでに、相応の時間がかかります。
研修、マニュアル作成、問い合わせ対応、運用ルールの整備。これらは導入後数か月にわたって発生します。並行稼働期間があれば、二重作業のコストも生じます。
導入後3か月程度は、効果が出ないどころかマイナスという前提で計画します。この期間を見込まないと、稟議の数値と実績が乖離します。
効果が出るまでの期間を短く見る
前項と関連します。稼働と同時に想定効果の全額が出るという計算をしてしまうケースです。
現実には、1年目は想定の半分、2年目から全額という推移になることが多くあります。この立ち上がりを織り込むと、回収期間は計算より長くなります。
1年目を控えめに見積もっておくと、実績が上回りやすくなります。初年度の未達は、プロジェクト全体の評価を下げる要因になるため、避けておきたいところです。
削減した時間を放置する
最も本質的な問題です。時間が空いても、その時間を別の価値ある業務に使わなければ、金額としての効果は生まれません。
人員が減らないのであれば、人件費は変わりません。削減した時間で何をするのかを決めていないと、効果は帳簿上のものにとどまります。
稟議の段階で、空いた時間の使い道を書くという対策があります。営業活動に充てる、他部署の応援に回す、残業を減らす。どれを選ぶかで、効果の説明の仕方も変わります。
費用対効果を高める方法
計算した結果が基準に届かない場合、やめる以外の選択肢があります。分子を増やすか、分母を減らすかです。
範囲を絞って段階的に導入する
最も効果的な方法です。効果の大きい業務に絞って導入し、投資額を下げます。
全機能を一度に導入すると費用が膨らみ、使われない機能にも支払うことになります。まず1部門、1業務に絞って導入し、効果を確認してから広げます。
この進め方には副次的な利点もあります。小さく始めることで失敗の影響が限定され、社内の理解も得やすくなります。
業務そのものを見直す
現在の手順をそのままシステム化すると、費用が上がります。人がやりやすいように組まれた手順には、無駄が含まれているためです。
特殊なカスタマイズが必要になる要件は、その業務ルール自体を見直せないか検討します。標準機能で対応できる形に業務を寄せられれば、費用は大きく下がります。
業務の見直しの進め方については業務効率化アイデア55選|部門別30+AI15+明日から3つで成果を出す方法も参考になります。
補助金を活用する
投資額そのものを下げられる手段です。中小企業のIT投資を対象とした制度が用意されています。
従来「IT導入補助金」として実施されていた制度は、令和7年度補正予算事業からデジタル化・AI導入補助金へ名称が変更されました。中小企業・小規模事業者の労働生産性の向上を目的として、AIを含むITツールの導入を支援する制度です。
公募要領や対象経費、補助率は年度ごとに変わります。制度の詳細は中小企業庁の公募情報および公式サイトで最新の内容を確認してください。
注意点は、補助対象となるツールが登録制であることです。導入したい製品が対象かどうかを事前に確認する必要があります。また、交付後の効果報告が求められる場合があります。
既存ツールの機能を確認する
見落とされがちな選択肢です。すでに契約しているツールで、要件の一部が満たせることがあります。
Microsoft 365やGoogle Workspaceを利用しているなら、その中に含まれる機能で対応できる範囲は意外に広くなります。追加費用なしで実現できるなら、それが最も費用対効果の高い選択です。
新規導入を決める前に、手元にあるものを確認するという順序を守ります。ここを飛ばして比較検討に入ると、不要な投資が発生します。
導入後の効果測定
稟議を通した時点で終わりではありません。実績を測ることが、次の投資判断の質を決めます。
測る指標を事前に決める
導入後になってから測り方を考えても、比較対象となる導入前のデータがありません。稟議の段階で、何をどう測るかを決めておきます。
作業時間を測るなら、導入前の実測値を記録しておきます。件数や処理速度で測るなら、その集計方法を決めておきます。
測定の負担を軽くすることも重要です。毎月何時間もかけて測定していると、それ自体がコストになります。月に1度、簡易な記録で済む方法を選びます。
稟議の数値と比べる
導入から半年後、1年後といった時点で、稟議時の想定と実績を並べて確認します。この作業を組み込んでおくことが、組織の学習につながります。
想定を下回った場合は、原因を確認します。使われていない機能があるのか、運用が定着していないのか、そもそも見積りが楽観的だったのか。原因が分かれば、追加の手を打てます。
上回った場合も記録します。次回の投資判断で、見積りの精度を上げる材料になります。
差が出たときの扱い
未達を責任追及の場にしないという配慮が必要です。評価に直結させると、次からは達成しやすい低い目標しか出てこなくなります。
目的は改善です。何が想定と違ったのかを共有し、次の投資に反映させる。この姿勢がないと、費用対効果の算出は稟議を通すための儀式になります。
システム開発を外部に委託する場合の進め方や費用の考え方はシステム開発の外注とは|メリット・デメリット、費用相場、外注先の種類と選び方で整理しています。
まとめ
システム導入の費用対効果は、ROI(効果額÷投資額×100)と投資回収期間(投資額÷年間効果額)の2つで示します。稟議では両方を並べるのが有効です。
費用には、初期費用と運用費用に加えて、要件整理、テスト、教育といった社内工数を必ず含めます。ここが抜けていると、総額が数割ずれます。
効果は削減時間の金額換算が基本です。実測値を根拠にし、実現率として7割程度を掛けた数値を使うと、後から実績が上回りやすくなります。
判断の目安は、投資回収期間3年以内というのが一つの水準です。基準に届かない場合は、範囲を絞る、業務を見直す、補助金を活用する、既存ツールを確認するという4つの手があります。
まずは対象業務の現状の作業時間を、数日分だけ実測してみてください。その数値が、費用対効果の説明全体を支える土台になります。
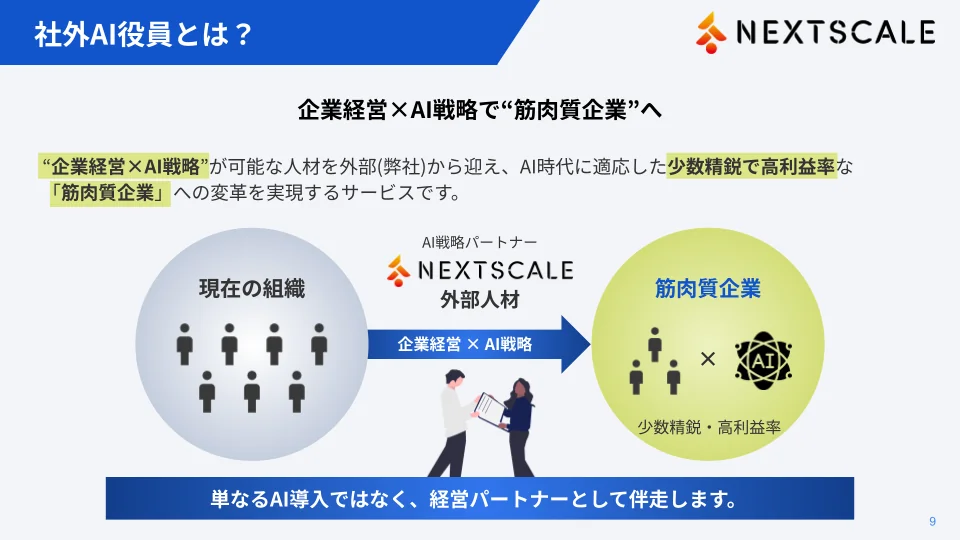
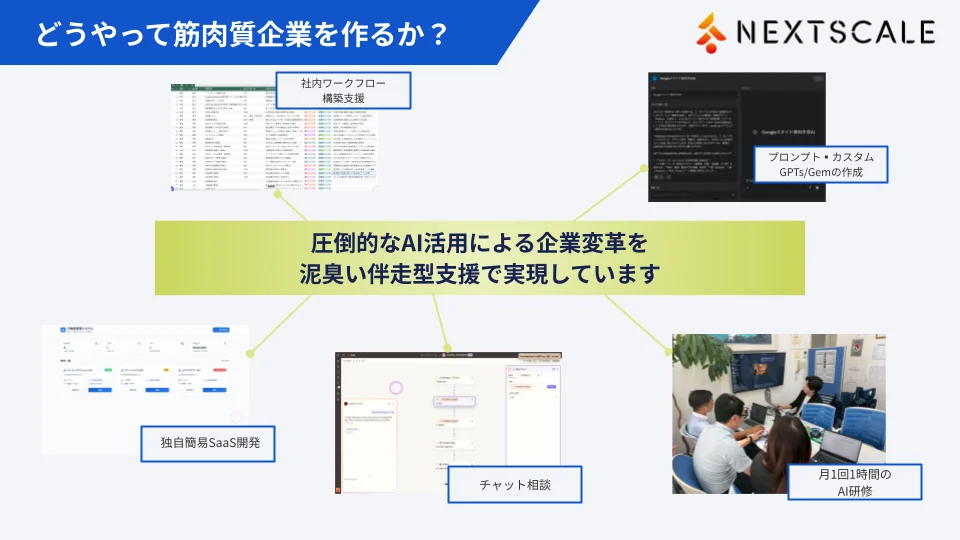
AIコンサル・AX伴走支援サービスご紹介資料
この資料でこんなことがわかります!
- 社外AI役員とは
- 支援内容
- 導入の進め方
- 導入実績・効果
\3ステップで簡単入力/
| 投資判断から導入後の定着まで、無料で相談できます 稟議の数値に自信が持てない、補助金の活用を検討したいといった段階のご相談も承っています。 営業色は一切ありません。 ▶ 相談予約はこちら ※オンライン完結/秘密厳守/助成金活用のご相談も歓迎 |
この記事の監修者
株式会社ネクストスケール 代表取締役

関連記事
-
 AIで生産性向上を実現する方法とは?活用事例・ツール・導入手順を解説
-
AIコスト削減の成功事例を紹介!削減効果の算出方法と導入のポイント
-
業務効率化 目標設定 事務|SMART20例・3ヶ月ロードマップ・AI活用で評価につなぐ実務ガイド【2026年版】
-
サービス業の生産性向上はこう進める!4つの課題・施策6選・業種別の成功事例を解説
-
生産性向上と人材育成の関係とは?育成手法5選・成功事例・AI時代に必要なスキルを解説
-
生産性向上×DXの関係とは?デジタル化との違い・施策5選・中小企業の成功事例を解説
-
生産性向上とコスト削減の関係とは?両立の方法・施策8選・成功事例を解説
-
営業の生産性向上はこう進める!4つの課題・SFA活用法・AI時代の実践テクニックを解説