RPAの市場規模はどう推移している?国内・世界の最新データと数字の読み方を解説
 2026年9月14日
 著者:NEXT SCALE編集部
監修者:石丸真平
RPAの市場規模を調べると、数字がまとまりません。国内で1,000億円という記事もあれば、世界で数兆円規模という記事もあります。成長率も、年5割増から1割台まで幅があります。
違いの多くは、調査会社ごとに「どこまでを市場に含めるか」が異なることから生まれています。ツールの販売額だけを数えるのか、導入支援やコンサルティングまで含めるのかで、金額は数倍変わります。
この前提を押さえずに数字だけを比べると、判断を誤ります。社内で稟議を通す場面でも、根拠として使えません。
本記事では、国内と世界の最新データを出典とあわせて整理し、数字が食い違う理由、そして市場規模のデータを自社の導入判断にどう使うかまでを解説します。
| 確認したいポイント | 結論 | 詳細 |
|---|---|---|
| 国内の市場規模は? | 2024年度で999億円 | デロイト トーマツ ミック経済研究所の調査。2026年度は1,242億円の予測。 |
| 成長率は落ちている? | 年5割増から1割台へ移行 | ブーム期の急拡大は終わり、着実に伸びる段階に入っている。 |
| なぜ数字が食い違う? | 市場の定義と対象範囲が違う | ツールのみか導入支援を含むかで、金額は数倍変わる。 |
| 自社の判断にどう使う? | 市場規模より導入率を見る | 同業・同規模の導入率のほうが、社内の説得材料として有効。 |
この記事でわかること
- 国内RPA市場の最新規模と、成長率がどう変化してきたか
- 世界のRPA市場の予測値と、調査会社によって数字が食い違う理由
- 導入率のデータから見える、市場規模だけでは分からない実態
- 市場が拡大し続ける背景と、ブームから定着へ移行した構造変化
- 市場規模のデータを自社の導入判断や社内稟議にどう使うか
| 業務自動化やAI導入の進め方を、支援内容とあわせて資料にまとめています。 >> 資料請求はこちら |
 こんな方におすすめ

国内RPA市場の最新規模と推移
まず国内の数字から確認します。出典と調査時点をあわせて押さえておくと、社内資料に使うときに説明できます。
ここでは最新の規模、成長率の変化、そして市場の内訳を見ていきます。
2024年度は999億円、2026年度は1,242億円の予測
デロイト トーマツ ミック経済研究所が2025年10月に公表した調査によると、RPAソリューションサービスの国内総市場は2024年度実績で999億円、2025年度は1,114億円の見込み、2026年度は1,242億円の予測とされています。
2025年度、2026年度ともに対前年比111%と、堅調に推移する見通しです。
この数字は、RPAツールの販売額だけでなく、コンサルティングやシステム構築、教育サービスまで含んだ市場を指しています。ツール単体の市場を探している場合は、別の切り口の数字を見る必要があります。
成長率は年5割増から1割台へ変化した
市場の伸び方は、時期によって大きく異なります。矢野経済研究所が2020年に公表した調査では、2019年度の国内RPA市場規模は事業者売上高ベースで529億7,000万円、前年度比56.7%増と推計されていました。
年に5割以上伸びていた時期と、1割程度で推移する現在では、市場の性質が違います。前者は新規導入が一気に進んだ拡大期、後者は導入済みの企業が使い方を広げていく定着期にあたります。
「成長率が落ちた=市場が縮小している」ではありません。規模そのものは倍近くに増えており、伸び方が安定しただけです。この区別は社内で説明するときに重要になります。
市場の内訳はサービスの比重が大きい
RPA市場は、大きくツール製品と関連サービスに分かれます。関連サービスには、導入前の業務診断、シナリオの作成支援、運用のコンサルティング、社内向けの教育が含まれます。
過去の調査を見ると、金額ベースでは関連サービスの比重が大きくなる傾向があります。ツールを買えば自動化が進むのではなく、業務を整理して設計する工程に費用がかかるという構造を示しています。
自社で導入を検討する際も、ツールのライセンス費用だけで予算を組むと足りなくなります。
国内市場の推移を並べて見る
公表されている数字を時系列で並べると、市場の局面の変化が見えます。ただし調査主体と対象範囲が異なるため、単純な連続した推移としては読めません。
| 年度 | 市場規模 | 前年度比 | 出典 |
|---|---|---|---|
| 2019年度 | 529億7,000万円 | 56.7%増 | 矢野経済研究所(2020年12月公表) |
| 2024年度 | 999億円(実績) | — | デロイト トーマツ ミック経済研究所 |
| 2025年度 | 1,114億円(見込) | 約11%増 | 同上 |
| 2026年度 | 1,242億円(予測) | 約11%増 | 同上 |
この表は、同じ定義で連続的に測った推移ではありません。調査会社が異なり、市場の対象範囲も同一ではないため、隣り合う数字を引き算して成長率を出すことはできません。
それでも、5割超の伸びが1割台に落ち着いたという局面の変化は読み取れます。社内資料に使う場合は、出典を分けて記載してください。
世界のRPA市場規模と、数字が食い違う理由
世界市場の数字は、調査会社によって差がさらに大きくなります。同じ年の市場規模でも、2倍近い開きが出ることがあります。
ここでは代表的な予測と、差が生まれる理由を整理します。
主要な調査会社の予測値
公開されている代表的な数字を並べると、次のようになります。
| 調査会社 | 基準年と規模 | 予測 | 年平均成長率 |
|---|---|---|---|
| Precedence Research | 2023年 約184億ドル | 2033年に約1,786億ドル | 25.7% |
| Fortune Business Insights | 2026年 約272億ドル | 2034年に約1,101億ドル | 19.1% |
同じ市場を扱っているはずですが、10年後の予測値には大きな開きがあります。どちらかが誤っているというより、前提が異なっていると考えるのが妥当です。
数字が食い違う3つの理由
調査会社ごとに差が出る理由は、大きく3つに整理できます。
1つ目は市場の定義です。RPAツールのライセンス収入だけを数えるのか、導入支援やコンサルティングを含めるのかで、金額は数倍変わります。
2つ目は対象範囲です。純粋なRPAだけを数えるのか、AI-OCRやワークフロー自動化、AIエージェントまで含めるのかで結果が変わります。近年は境界が曖昧になっており、この差が広がっています。
3つ目は予測の前提です。「今後もこの技術が主流であり続ける」という前提と、「別の技術に置き換わる」という前提では、10年後の数字はまったく違うものになります。
数字を比べるときに確認する3点
ある数字を使う前に、次を確認してください。この3点が分からない数字は、根拠として使わないほうが安全です。
- 調査会社名と公表時期(何年時点の見立てか)
- 市場の定義(ツールのみか、サービスを含むか)
- 実績値か予測値か(予測値は前提が外れると変わる)
とくに実績値と予測値の区別は重要です。数年前に公表された将来予測が、その後の記事で実績値のように引用されているケースは珍しくありません。
| 自社に自動化がどこまで適用できるか、現状を伺ったうえで整理をお手伝いします。 >> 相談予約はこちら |
 サービス資料をダウンロードする
導入率から見える市場の実態
市場規模は金額の話であり、どれだけの企業が使っているかは別の指標です。むしろ導入判断には、こちらのほうが参考になります。
ここでは導入率のデータから見える実態を整理します。
中堅・大手と中小企業で差が大きい
MM総研が2024年7月に公表した「RPA国内利活用動向調査2024」によると、中小企業の導入率は15%、中堅・大手企業では部門への浸透率が43%とされています。
企業規模による差は依然として大きく、中小企業では導入の余地が残っている状況です。市場が今後も伸びると予測されている根拠の1つがここにあります。
同じ調査では、ベンダーのシェアにも変化が見られ、マイクロソフトが初めて首位になったとされています。既存のOffice環境に含まれる形で利用が広がった影響と考えられます。
導入することと定着することは別
導入率の数字には、ごく一部の業務でしか使えていない企業も含まれます。全社的に活用できている企業の割合は、これより低くなります。
過去の調査でも、大手企業への導入はほぼ行き渡った一方、小規模な利用にとどまり効果を十分に得られていない点が課題として挙げられていました。
「導入したかどうか」と「効果が出ているかどうか」は別の指標です。他社の導入率を根拠に社内を説得する場合、この点を混同しないよう注意してください。
導入率の数字を自社に当てはめる際の注意
公表されている導入率は、調査対象の企業規模や業種によって前提が変わります。年商や従業員数で区切った調査では、その区切りに自社が入るかを確認してください。
また、部門単位で導入している企業と全社導入の企業が、同じ「導入済み」として集計されている場合もあります。自社が目指す状態と、調査上の「導入済み」が同じ水準かを確認しないと、比較になりません。
生成AIとの併用が進んでいる
同じMM総研の調査では、生成AIとRPAを併用しているRPA利用企業が31%、検討中の企業が53%とされています。合わせると8割を超えます。
RPAを単体で使う段階から、AIと組み合わせる段階へ移りつつあることを示す数字です。この動きは、市場の中身が変化していることも意味します。
市場が拡大し続ける4つの背景
ブームが落ち着いた後も市場が伸びているのはなぜか。背景を整理すると、今後の見通しも判断しやすくなります。
ここでは4つ挙げます。
背景1|労働人口の減少と人手不足
採用が難しくなるほど、既存の人員で処理できる量を増やす必要が出てきます。定型的な入力作業や転記を機械に任せる動機は、年々強くなっています。
この背景は景気の変動に左右されにくく、構造的なものです。市場が中期的に伸びると予測される最大の理由がここにあります。
とくに影響が大きいのは、間接部門です。売上に直結しないため人員を増やしにくい一方、処理する量は事業の拡大とともに増えていきます。この差を埋める手段として、自動化への投資が選ばれやすくなります。
背景2|DX推進と業務プロセスの見直し
システムの刷新や業務の標準化を進める過程で、既存システム間のデータ受け渡しをRPAで埋めるという使い方が定着しました。
IPA(情報処理推進機構)の「DX動向2025」によれば、日本企業の85.1%でDXを推進する人材が不足しているという結果が示されています。人材が足りない状況では、大がかりな開発より、既存の仕組みを活かして自動化できる手段が選ばれやすくなります。
背景3|AI・OCRとの連携で対象業務が広がった
従来のRPAは、決まった位置に決まった形式のデータがあることが前提でした。紙の書類やレイアウトが揺れる帳票は扱えませんでした。
AI-OCRや生成AIと組み合わせることで、この制約が緩みました。読み取りと判断をAIが担い、その結果をRPAが各システムに入力するという分業が成立します。扱える業務の幅が広がったことが、市場の下支えになっています。
背景4|中小企業への広がり
導入率の差が示すとおり、中小企業にはまだ余地があります。クラウド型で月額数万円から使えるツールが増えたことで、導入の敷居は下がりました。
ただし、中小企業では導入支援に予算を割きにくいという事情もあります。ツールが安くなっても、業務を整理して設計する工程は残るためです。ここが普及のボトルネックになっています。
| 業務の棚卸しから自動化の設計まで、伴走して支援しています。 >> 相談予約はこちら |
ブームから定着へ、市場の中身が変わっている
金額の推移だけを見ていると気づきませんが、市場の中身は数年前と大きく変わっています。
ここでは3つの変化を整理します。
ブーム期に起きたこと
数年前、RPAは大きな注目を集めました。導入は急速に進み、大手企業にはほぼ行き渡りました。
一方で、ごく一部の業務を対象とした小規模な利用にとどまる企業が多く、効果を十分に得られていないという課題も指摘されていました。ロボットを作ったものの、担当者の異動で保守できなくなった事例も生まれました。
この時期の反省が、現在の市場ではサービス側の比重が大きい理由につながっています。ツールだけでは定着しないことが分かったためです。
バックオフィスからフロントオフィスへ
前掲のデロイト トーマツ ミック経済研究所の調査では、2024年度実績でビジネスプロセス業務が74.5%、フロントオフィス業務が24.6%という構成比が示されています。
そして、ビジネスプロセスの需要は一巡し、生成AIによるドキュメント作成支援などフロントオフィスの需要が伸びていくと分析されています。
財務会計や人事給与といった定型業務の自動化は一通り進み、次はコールセンターや営業支援といった領域へ移りつつあるということです。
RPA単体からAIエージェントへ
RPAは、あらかじめ決めた手順を正確に繰り返す仕組みです。一方、生成AIをもとにしたAIエージェントは、状況に応じて手順を組み立てる方向へ進んでいます。
この2つは競合するというより、役割が分かれます。判断が不要で確実性が求められる処理はRPA、判断や文章の生成が必要な処理はAIという分担です。
すでにRPAを導入している企業にとっては、既存のロボットを捨てる必要はありません。判断を伴う前段の処理だけをAIに置き換え、システムへの入力は既存のロボットに任せる形で拡張できます。投資を無駄にせずに対象業務を広げられる点は、実務上の利点です。
市場の統計上も、両者の境界は今後さらに曖昧になっていきます。数字を見るときは、何が含まれているかの確認がより重要になります。
市場規模のデータを自社の判断にどう使うか
ここが本記事で最も伝えたい部分です。市場規模の数字は、そのままでは自社の判断材料になりません。
使い方を4つの観点で整理します。
導入判断には市場規模より導入率を使う
「市場が1,000億円ある」と説明されても、自社が導入すべき理由にはなりません。判断に効くのは、同業・同規模の企業がどれだけ導入しているかです。
社内稟議では、市場規模を背景として示し、導入率を根拠として使う構成が説得力を持ちます。「業界全体が動いている」と「同規模の企業の◯割が導入済み」では、後者のほうが判断を促します。
さらに一段踏み込むなら、自社の対象業務にかかっている年間工数を数字で示してください。市場データは外部の状況であり、決裁者が判断するのは自社の投資対効果です。外部データと自社データを組み合わせた構成が、最も通りやすい形になります。
ベンダー選定には市場の成熟度を見る
市場が成長期か成熟期かで、ベンダーの動きが変わります。成長期には新規参入が相次ぎ、成熟期には統合や撤退が起こります。
長く使うツールを選ぶ場合、その製品を提供する企業が市場でどの位置にいるかを確認してください。シェアの推移が公表されている調査は、この判断に使えます。
投資対効果は自社の工数で測る
市場全体の成長率は、自社の投資回収とは無関係です。効果を判断する材料は、自社の業務にかかっている時間だけです。
対象業務の年間工数に平均時給を掛けた金額と、ツール費用と導入支援費用を並べて比較します。この計算をせずに市場データだけで判断すると、費用に見合わない導入になります。
数字は出典と時点をセットで扱う
社内資料に数字を載せるときは、調査会社名、公表時期、実績値か予測値かを必ず併記してください。
数年前の予測値が、出典なしで引用され続けている記事は少なくありません。その数字を根拠に投資判断をすると、前提が変わっていることに気づけません。
| 自動化の投資対効果の試算や、社内稟議の材料づくりも支援しています。資料でご確認いただけます。 >> 資料請求はこちら |
RPA導入でよくある4つの失敗
市場が拡大している一方で、導入したが使われていないという事例も蓄積されています。着手前に知っておけば避けられます。
ここでは4つ挙げます。
対象業務の選定を間違える
手順が頻繁に変わる業務や、例外処理が多い業務を対象にすると、ロボットの修正に追われます。作った時間より保守の時間が上回ります。
適しているのは、手順が安定していて、件数が多く、判断を伴わない業務です。この条件から外れるものは、業務そのものの見直しを先に検討してください。
作った人しか保守できなくなる
担当者が個別にロボットを作り、その人の異動や退職で誰も直せなくなる状態です。動いているうちは問題にならず、止まった時点で発覚します。
作成のルールと、何を自動化しているかの一覧を残してください。この管理がないと、社内にブラックボックスが増えていきます。
効果を測らないまま運用する
導入前の工数を記録していないため、効果があったのか判断できない状態です。継続の判断も追加投資の判断もできません。
測定は対象業務の1か月分の記録で十分です。削減時間と、保守にかかっている時間を分けて記録すると、実質的な効果が見えます。
AIで代替できる範囲を見誤る
判断や文章生成を含む業務を無理にRPAで組もうとして、複雑なシナリオになる状態です。保守が難しくなり、精度も安定しません。
判断が必要な部分はAIに任せ、システムへの入力はRPAが担うという分担にすると、どちらの仕組みも単純になります。
これからのRPAと生成AIの関係
最後に、市場の変化を踏まえて今後どう考えればよいかを整理します。
3つの観点で見ていきます。
RPAが担い続ける領域
決まった手順を、決まった通りに、確実に繰り返す処理はRPAの得意領域です。基幹システムへの入力、定時のデータ転送、複数システム間の連携などが該当します。
ここに求められるのは創造性ではなく再現性です。同じ入力に対して常に同じ結果を返すことが要件になる処理では、生成AIより適しています。
生成AIが埋める領域
形式が揺れる文書の読み取り、内容に応じた分類、文章の作成と要約は、生成AIが担う領域です。従来のRPAでは扱えなかった業務が対象になります。
この領域が加わったことで、自動化できる業務の範囲は大きく広がりました。市場の中身がフロントオフィスへ移りつつあるのも、この変化を反映しています。
組み合わせ方の考え方
実務では、1つの業務のなかに両方の要素が含まれます。届いた書類を読み取り、内容を判断し、システムに登録するという流れがその例です。
読み取りと判断はAI、登録はRPAという形で工程ごとに分けると、それぞれの仕組みが単純になり保守しやすくなります。どちらか一方に寄せようとせず、工程で切り分けてください。
業務でのAI活用を広く整理した内容は、業務効率化アイデア55選|部門別30+AI15+明日から3つで成果を出す方法でも紹介しています。他のコラム記事はネクストスケールのブログ一覧からご覧いただけます。
まとめ
国内のRPA市場は、2024年度で999億円、2026年度には1,242億円まで拡大すると予測されています。年5割を超えて伸びていた時期は終わり、1割台で着実に伸びる段階に移りました。
世界市場の数字が調査会社によって大きく違うのは、市場の定義と対象範囲が異なるためです。数字を使うときは、調査会社名、公表時期、実績値か予測値かを必ずセットで確認してください。
導入率で見ると、中小企業は15%、中堅・大手の部門浸透率は43%と差があります。市場が今後も伸びると見られているのは、この余地が残っているためです。
市場の中身も変化しています。バックオフィスの自動化は一巡し、生成AIと組み合わせたフロントオフィスの領域へ需要が移りつつあります。
そして、市場規模の数字は自社の判断材料にはなりません。判断に使うのは、同規模企業の導入率と、自社の対象業務にかかっている工数です。この2つを押さえたうえで、市場データを背景説明として添えてください。
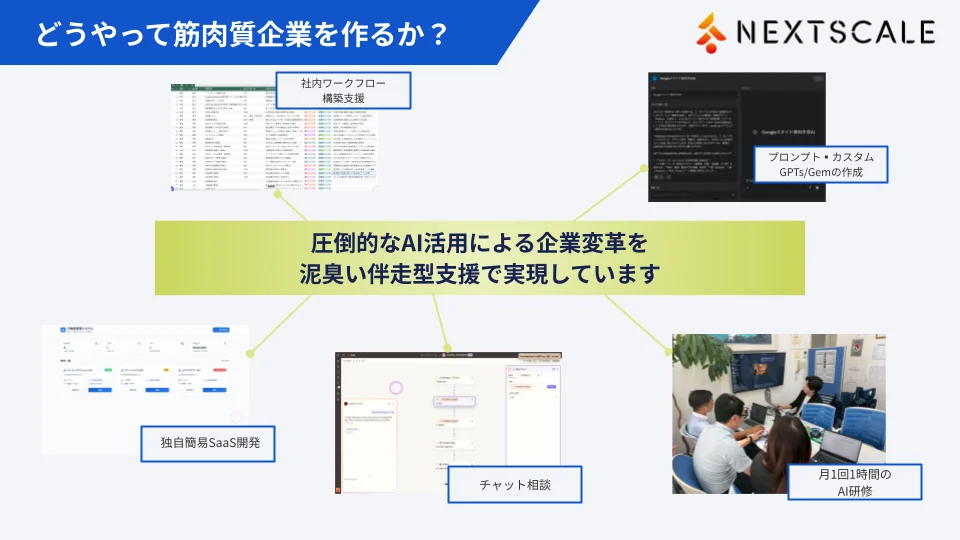
AIコンサル・AX伴走支援サービスご紹介資料
この資料でこんなことがわかります!
- 社外AI役員とは
- 支援内容
- 導入の進め方
- 導入実績・効果
\3ステップで簡単入力/
| 業務自動化やAI導入を、どこから・どの順番で進めるべきか。現状を伺ったうえで、具体的な進め方をご提案します。 >> 相談予約はこちら |
この記事の監修者
株式会社ネクストスケール 代表取締役

関連記事
-
 AI在庫管理とは?仕組み・メリット・活用事例と導入のポイントを解説
-
業務効率化ツールとは?目的別の選び方・おすすめカテゴリ・導入のコツを徹底解説
-
業務効率化ソリューションとは?種類・選び方・導入手順と2026年の注目トレンドを解説
-
業務効率化の相談先はどこ?専門家の選び方・無料窓口・依頼時のポイントを解説
-
RPAで業務効率化を実現するには?導入メリット・活用事例・ツール選びと注意点を解説
-
ワークフローで業務効率化を実現するには?導入メリット・ツール選び・成功事例を解説
-
クラウドで業務効率化を実現するには?メリット・ツール選び・導入手順と注意点
-
経理の業務効率化とは?課題・具体的な方法・ツール・AI活用と成功事例を解説